Topic outline
- General
In dieser Lerneinheit lernst du alles über die Belegorganisation und Dokumentation. Freue dich auf gut sortierte Ordner statt einer losen, unvollständigen Belegsammlung. Hier erfährst du, wie ein Beleg aussehen muss, damit er einer Prüfung durch das Finanzamt oder durch Fördermittelgeber:innen standhält. Du lernst, wie und wie lange du Belege aufbewahren musst und wie du sie so sortierst, dass du sie schnell wiederfindest. - Der Sinn von BelegenThis topic
Der Sinn von Belegen
Belege sind die Grundlage deiner Buchhaltung. Vereinsintern dienen sie der Transparenz und der Rechenschaft gegenüber den Mitgliedern. Sie bilden die Basis für die Kassenprüfung und die Entlastung des Vorstandes. Auch nach außen hin sind sie wichtig. Das Finanzamt kann sie bei einer Prüfung zur Einsicht anfordern, ebenso wie Fördermittelgeber:innen bei der Prüfung von Projektabrechnungen.
HinweisWenn eure Buchhaltung unvollständig ist und Belege fehlen, kann es passieren, dass Fördergelder zurückgezahlt werden müssen oder das Finanzamt die Steuerschuld nachteilig für euch festsetzt.
Praxistipp: Zeitnah und mit Beleg buchen- Regelmäßig buchen: Regelmäßiges Buchen verhindert unnötigen Arbeitsaufwand. Fehlende Belege, Rückfragen oder Flüchtigkeitsfehler lassen sich zeitnah besser klären.
- Keine Buchung ohne korrekten Beleg: Wenn ein Beleg fehlt, entsteht später Mehraufwand für dich. Deshalb zahle kein Geld aus ohne einen korrekten Beleg.
- Arten von Belegen
- Kriterien eines Belegs
Kriterien eines Belegs
Ein Beleg kann eine Rechnung, ein Kassenbon, eine Quittung oder ein Vertrag sein. Jeder finanzielle Vorgang sollte durch einen Beleg oder einen anderen nachvollziehbaren Nachweis dokumentiert werden.
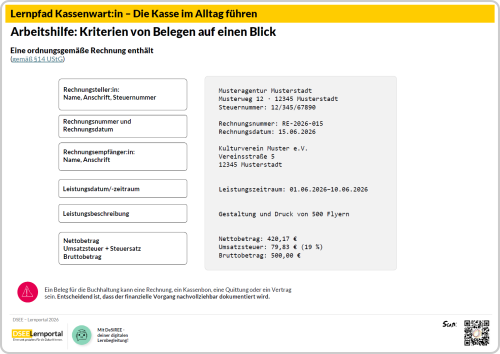
MerksatzEin Beleg muss den finanziellen Vorgang nachvollziehbar dokumentieren.Für ordnungsgemäße Rechnungen bedeutet das, dass folgende Angaben enthalten sein sollten (gemäß §14 Umsatzsteuer-Durchführungsverordnung (UStDV)):
- Rechnungsdatum
- Entgelt
- soweit Umsatzsteuer ausgewiesen wird: Umsatzsteuersatz und Umsatzsteuerbetrag
- Name und Adresse von Rechnungsteller:in und Empfänger:in
- Umsatzsteueridentifikationsnummer oder Steuernummer Leistungserbringer:in
- Rechnungsnummer
- Beschreibung der Leistung
- Tag bzw. Zeitraum der Leistungserbringung
Praxistipp: Eine private Rechnungsadresse taucht auf. Wann ist das erlaubt?Ein Mitglied kauft Material für euren Verein und lässt es zu sich nach Hause schicken. Später möchte das Mitglied die Auslage erstattet bekommen. Auf der Rechnung steht die private Anschrift des Mitglieds als Rechnungsadresse. Darfst du die Auslage erstatten?Grundsätzlich ja. Entscheidend ist, dass die Ausgabe nachweislich für den Verein erfolgt ist. Für Vereine, die keine Vorsteuer geltend machen, ist eine private Rechnungsadresse häufig unschädlich. Dennoch sollten Rechnungen möglichst auf den Verein ausgestellt werden, das vermeidet Rückfragen bei Prüfungen. Soll die Vorsteuer aus einer Rechnung geltend gemacht werden, muss die Rechnung auf den Verein als Leistungsempfänger ausgestellt sein. Als Anschrift kann auch eine c/o-Adresse angegeben werden, zum Beispiel:
Verein XY
c/o Max Mustermann
Musterstraße 1
12345 Musterstadt
- Rechnungen für Kleinstbeträge
Ausnahmen gelten für Kleinstbetrags-Rechnungen (Stand 2026: 250€, gemäß §33 UStDV) .
Hier reichen folgende Angaben:
- Rechnungsdatum
- Name und Adresse von Rechnungssteller:in
- Beschreibung der Leistung
- Bruttobetrag
- Steuersatz oder Hinweis auf Steuerbefreiung
Typische Beispiele für Kleinstbetragsrechnungen sind Supermarkt-Bons, ein Kassenzettel für einen Blumenstrauß, Café-Rechnungen oder Quittungen für Aushilfshonorare.
Kriterien von Belegen auf einen BlickEin Beleg für die Buchhaltung kann eine Rechnung, ein Kassenbon, eine Quittung oder ein Vertrag sein. Entscheidend ist, dass der finanzielle Vorgang nachvollziehbar dokumentiert wird. Nutze die Checkliste, um deine Belege entsprechend zu prüfen.Eine Sammlung aller Arbeitshilfen findest du hier.
Praxistipp: QuittungenEine Quittung bestätigt dir lediglich den Erhalt einer Zahlung. Sie kann dir in der Buchhaltung nur als Beleg dienen, wenn der Geschäftsvorfall ausreichend dokumentiert ist und kein anderer geeigneter Beleg vorliegt. Das ist beispielsweise bei privaten Auslagenerstattungen oder bestimmten vereinsinternen Vorgängen der Fall.Wenn für einen Vorgang üblicherweise eine Rechnung oder ein anderer Leistungsnachweis vorhanden sein sollte, genügt die Quittung allein häufig nicht. Zahlt ihr zum Beispiel ein Honorar aus, bestätigt die Quittung lediglich, dass das Geld ausgezahlt wurde. Für die Buchhaltung sollte zusätzlich die Rechnung oder ein Vertrag vorliegen.- Der Ersatzbeleg
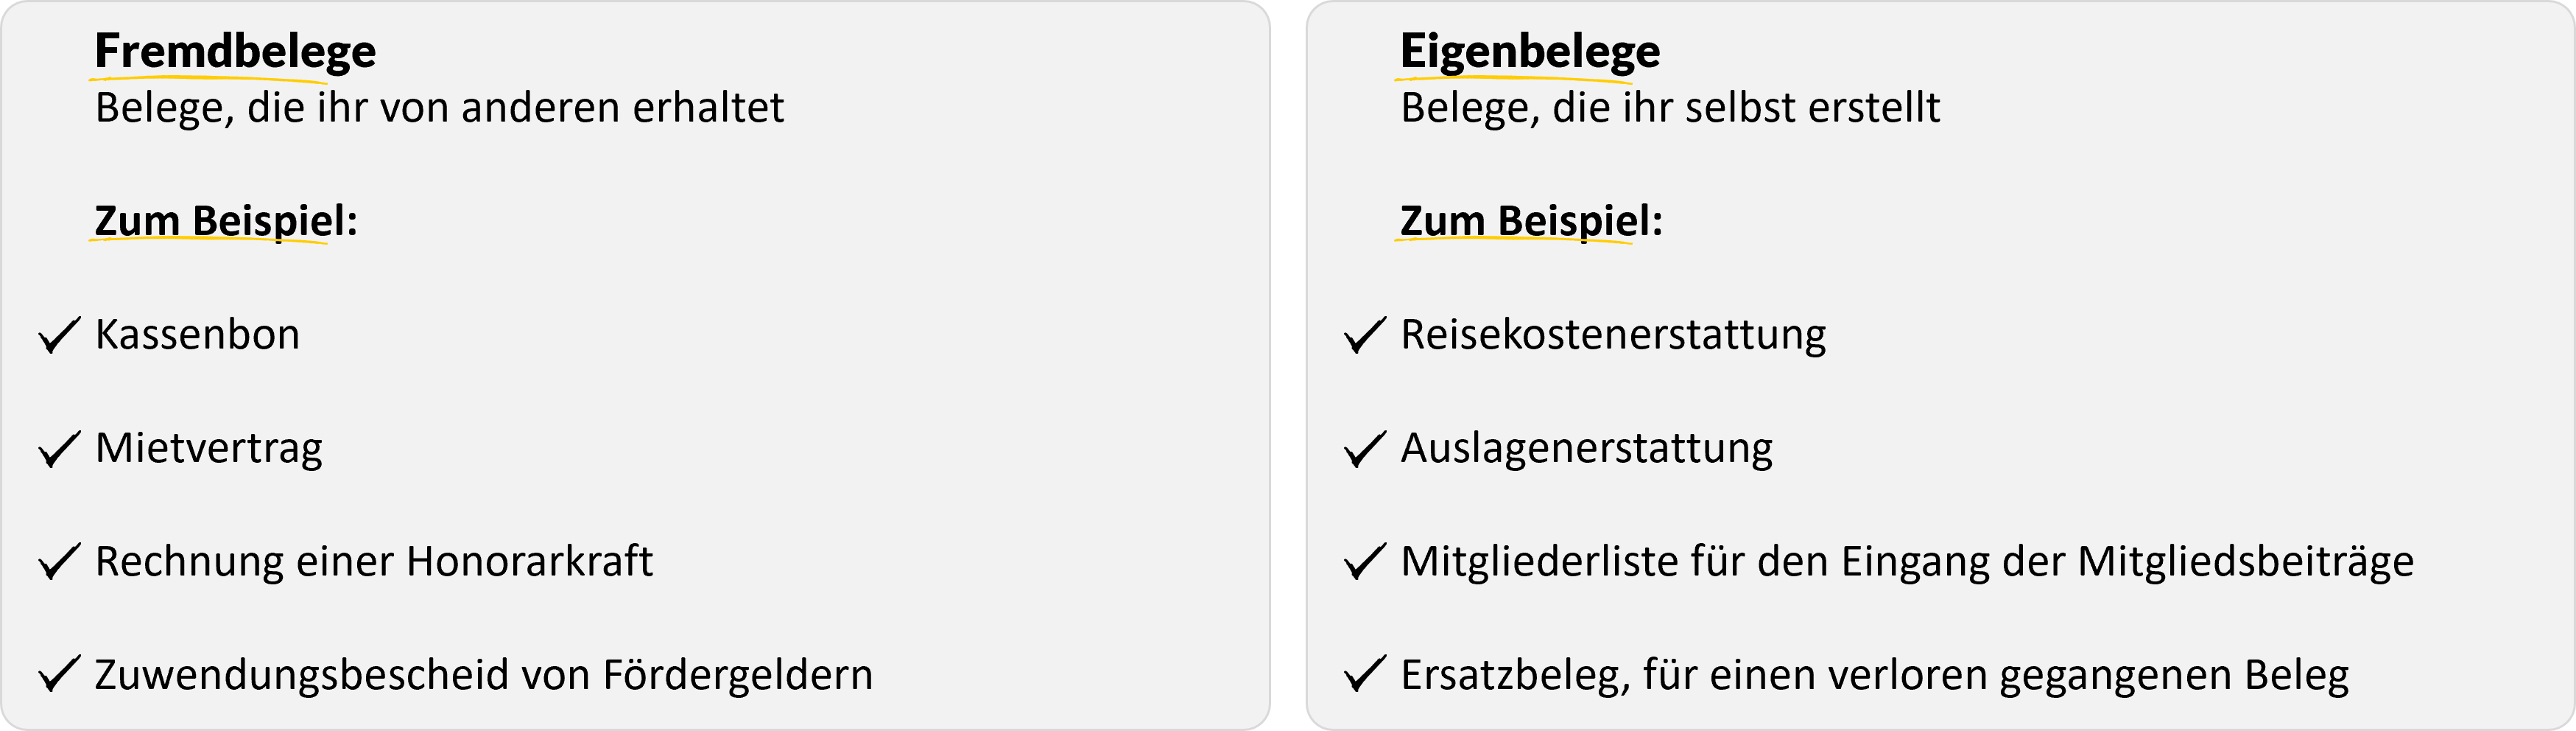
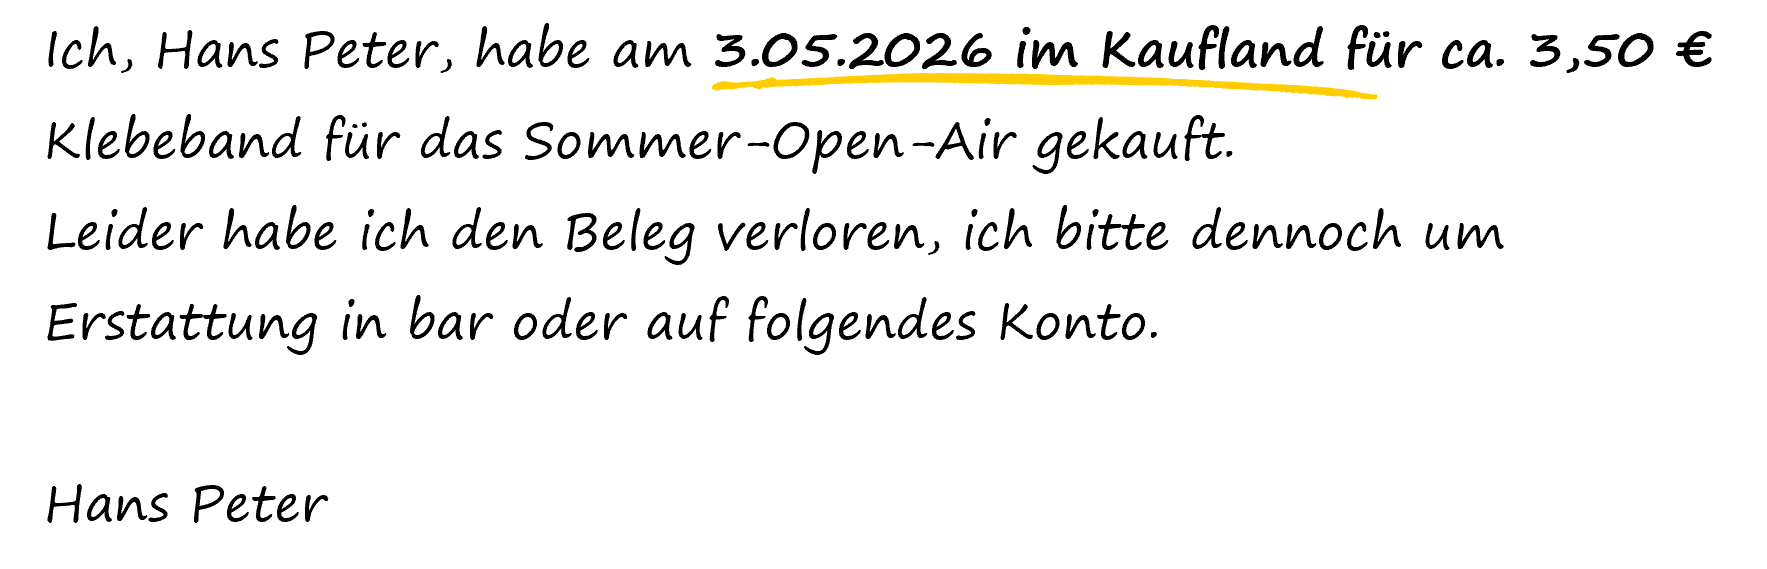
Trotz aller Sorgfalt geht manchmal ein Beleg verloren und dennoch wollt ihr das Geld erstatten. In dem Fall erstellt ihr einen als Ersatzbeleg einen sogenannten Eigenbeleg. Allerdings dürft ihr das nicht häufig machen. Das Finanzamt erkennt Eigenbelege nur ausnahmsweise an, und sie berechtigen nicht zum Vorsteuerabzug.
Der Ersatzbeleg sollte den Geldvorgang bestmöglich rekonstruieren und im Idealfall folgendes beinhalten:
- Kaufdatum
- Betrag
- Inhalt/Artikelbeschreibung
- Zweck der Ausgabe
- Name, Unterschrift der betreffenden Person sowie Grund des Verlusts
Praxisbeispiel: Ersatzbeleg
- Belege archivieren
Belege archivieren
- Archivierungszeiträume
Für Vereine gelten Aufbewahrungsfristen von 6 bis 10 Jahren. Um Fehler zu vermeiden, ist es einfacher, alle relevanten Unterlagen 10 Jahre aufzuheben. Dazu gehören:
- Belege
- Kontoauszüge
- Buchungstabelle bzw. Kassenbuch
- Kassenbericht, Steuererklärung
- Protokolle von Mitgliederversammlungen, Tätigkeitsberichte
Was ihr aus Sicht des Finanzamts nicht aufheben müsst, sind zum Beispiel Presseberichte von Veranstaltungen, Auswertungen von Kostenstellen und Ähnliches.
- Aufbewahrungsform
Belege sind in ihrer Eingangsform aufzubewahren. Wenn du einen analogen Beleg erhältst (z.B. als Papier-Bon im Supermarkt), solltest du ihn als Papier-Bon aufheben. Bekommst du ihn per E-Mail, musst du ihn digital abspeichern.
Nimm immer den Originalbeleg und nur ausnahmsweise eine Kopie.
Hinweis: Belege KopierenThermobelege verblassen schnell und müssen sofort kopiert werden. Der Originalbeleg sollte auf dem Blatt neben der Kopie kleben. Auch andere Belege werden über die Jahre unleserlich. Daher lohnt es sich, alle Kassenbons zu kopieren.
Praxistipp: Dein ArchivEinige Belege musst du analog und andere digital aufbewahren. Empfehlenswert ist es, alle Belege auszudrucken und ein komplettes analoges Archiv zu führen. Bei digitalen Systemen ist es nicht sicher, dass die Daten nach 10 Jahren Aufbewahrungspflicht noch unverfälscht abrufbar sind.
Profitipp: Arbeit abgebenFühre ein, dass du Auslagen nur erstattest, wenn die Belege alle Belegkriterien erfüllen, einzeln auf A4-Zettel aufgeklebt sind und wenn analoge Belege kopiert und bereits digitalisiert sind.
- Belege sortieren
Belege sortieren
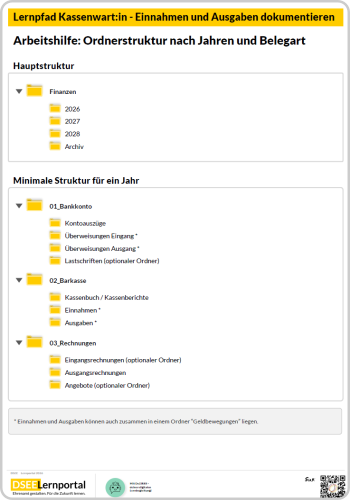
MerksatzDeine Buchhaltung soll so geführt werden, dass eine andere Person alle Einnahmen und Ausgaben in angemessener Zeit verstehen und nachvollziehen kann.Dies gilt auch für die Belegsortierung, es sind verschiedene Arten und Weisen des Sortierens denkbar. Wichtig ist, dass das System für dich und Dritte verständlich und praktikabel ist. Verschiedene Ordnungssysteme haben sich bewährt:
Nach Jahren geordnet- für Einnahmen und Ausgaben je einen Ordner
- für Bankkonto und Barkasse jeweils einen Ordner
- für jedes Projekt oder Sparte einen Ordner
Ordnerstruktur für deine BelegeDie Systeme können auch miteinander kombiniert werden. Wie das in der Praxis aussehen kann, siehst du in dieser Arbeitshilfe.Eine Sammlung aller Arbeitshilfen findest du hier.
Praxistipp: Wechsle deine PerspektiveDer beste Test für deine Belegablage: Stell dir vor, eine fremde Person übernimmt morgen die Buchhaltung oder der:die Prüfer:in vom Finanzamt kommt. Würde sie den passenden Beleg schnell finden und den Geldvorgang ohne Rückfragen verstehen?- Belegnummern
Gib jedem Beleg eine Belegnummer. So lassen sie sich leicht wiederfinden, Fehler werden schneller erkannt und die Kassenprüfung wird leichter. Deine Belegnummern solltest du fortlaufend vergeben und jedes Jahr bei 1 beginnen (z.B. 2026 – 001, 2026-002 …).
Angelehnt an die Ordnerstruktur kannst du auch verschiedene Belegkreise haben. Zum Beispiel einen Belegkreis für Einnahmen (2026 E001, 2026 E002…) und einen für Ausgaben (2026 A001, 2026 A002).
Auch hier gilt, dass dein System konstant, für eure Zwecke angemessen und praktikabel gestaltet sowie für Dritte leicht verständlich sein muss. Struktur und Klarheit finden auch mögliche Prüfer:innen toll.
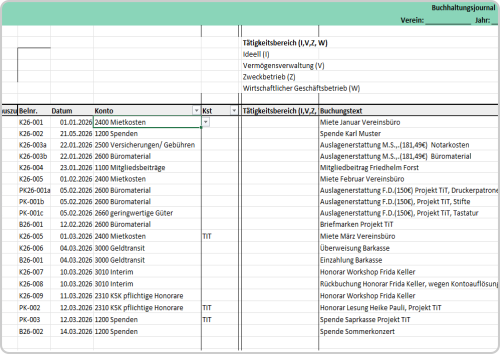
Praxisbeispiel: BelegnummerierungEine einfache Form der Belegnummerierung ist, dass du jedem Bankkonto einen eigenen Belegkreis gibst. Die Belegnummern vergibst du analog zum Kontoauszug. Dafür druckst du dir den Kontoauszug aus und nummerierst zunächst alles laufend durch, egal ob es eine Einnahme oder Ausgabe ist und unabhängig von Projekt oder Sparte. Ein Beispiel findest du in der folgenden Vorlage.
Vorlage BuchhaltungstabelleNutze die Vorlage als Grundlage für deine Buchungen. In der Tabelle findest du Hinweise und Beispiele, wie du die Vorlage für deine Arbeit nutzen kannst.
Schau dir auch die Hinweise zum Thema “Excel oder Buchhaltungssoftware" an.
Eine Sammlung aller Arbeitshilfen findest du hier.
Praxistipp: Ein Fehler ist passiert? Das kannst du tunHast du eine Belegnummer übersprungen oder aus Versehen doppelt vergeben? Mache eine sachlich beschreibende Anmerkung des Vorfalls in deinem Kassenbuch. Fehler dürfen passieren: Statt Perfektion zählt Nachvollziehbarkeit und Transparenz.
- Abschluss der Lerneinheit