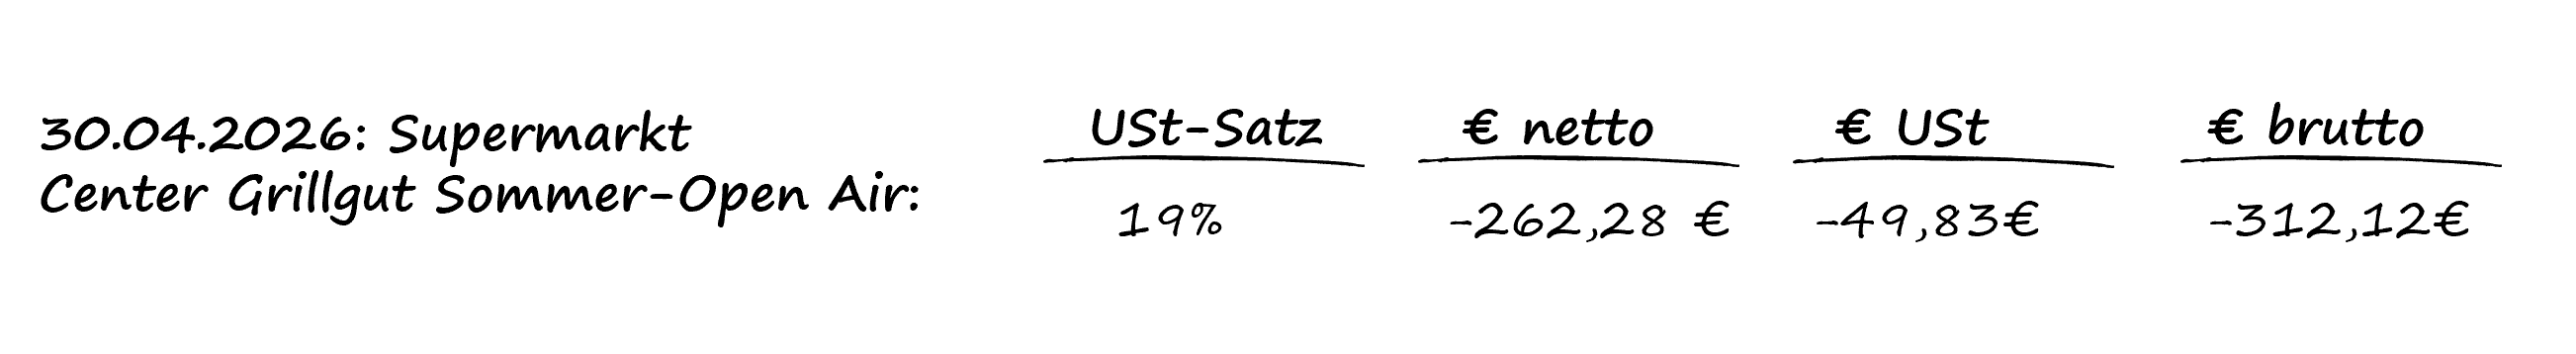
General
Gegenüber dem Finanzamt ist sie die Grundlage für die Steuererklärung und die in der Regel alle drei Jahre stattfindende Prüfung der Gemeinnützigkeit. Am Ende weißt du, worauf es wirklich ankommt, ohne dich in Details zu verlieren.
Kleine Vereine sind in der Art ihrer Buchführung recht frei, für sie besteht keine gesetzliche Pflicht zur doppelten Buchführung.
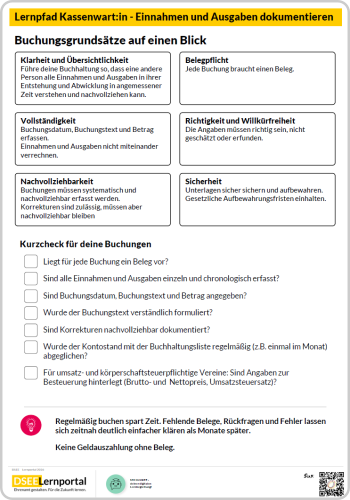
Die wichtigste Grundregel für die Buchführung kleiner Vereine findest du im Handelsgesetzbuch (HGB) §238 und in der AO §145 . Dort steht sinngemäß:
Das heißt, kleine Vereine brauchen keine doppelte Buchführung. Sie können die Einnahmen und Ausgaben chronologisch nach dem Buchungsdatum mit einer einfachen Tabelle erfassen.
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (Abkürzung: GoBD) geben vor, wie steuerlich relevante Unterlagen und Buchungen aufbewahrt und dokumentiert werden sollen. Für die Vereinsarbeit bedeutet das vor allem:
Jeder Geldfluss, jede Einnahme und jede Ausgabe braucht einen Beleg. Ein Beleg kann eine Rechnung, Quittung oder ein Vertrag sein. Die Kriterien für korrekte Belege findest du in der kommenden Lerneinheit ( Modul 2 "Belege und Dokumente organisieren")
Hier taucht die Grundregel wieder auf: Deine Buchhaltung soll so geführt werden, dass eine andere Person alle Einnahmen und Ausgaben in angemessener Zeit verstehen und nachvollziehen kann. Dazu gehören:

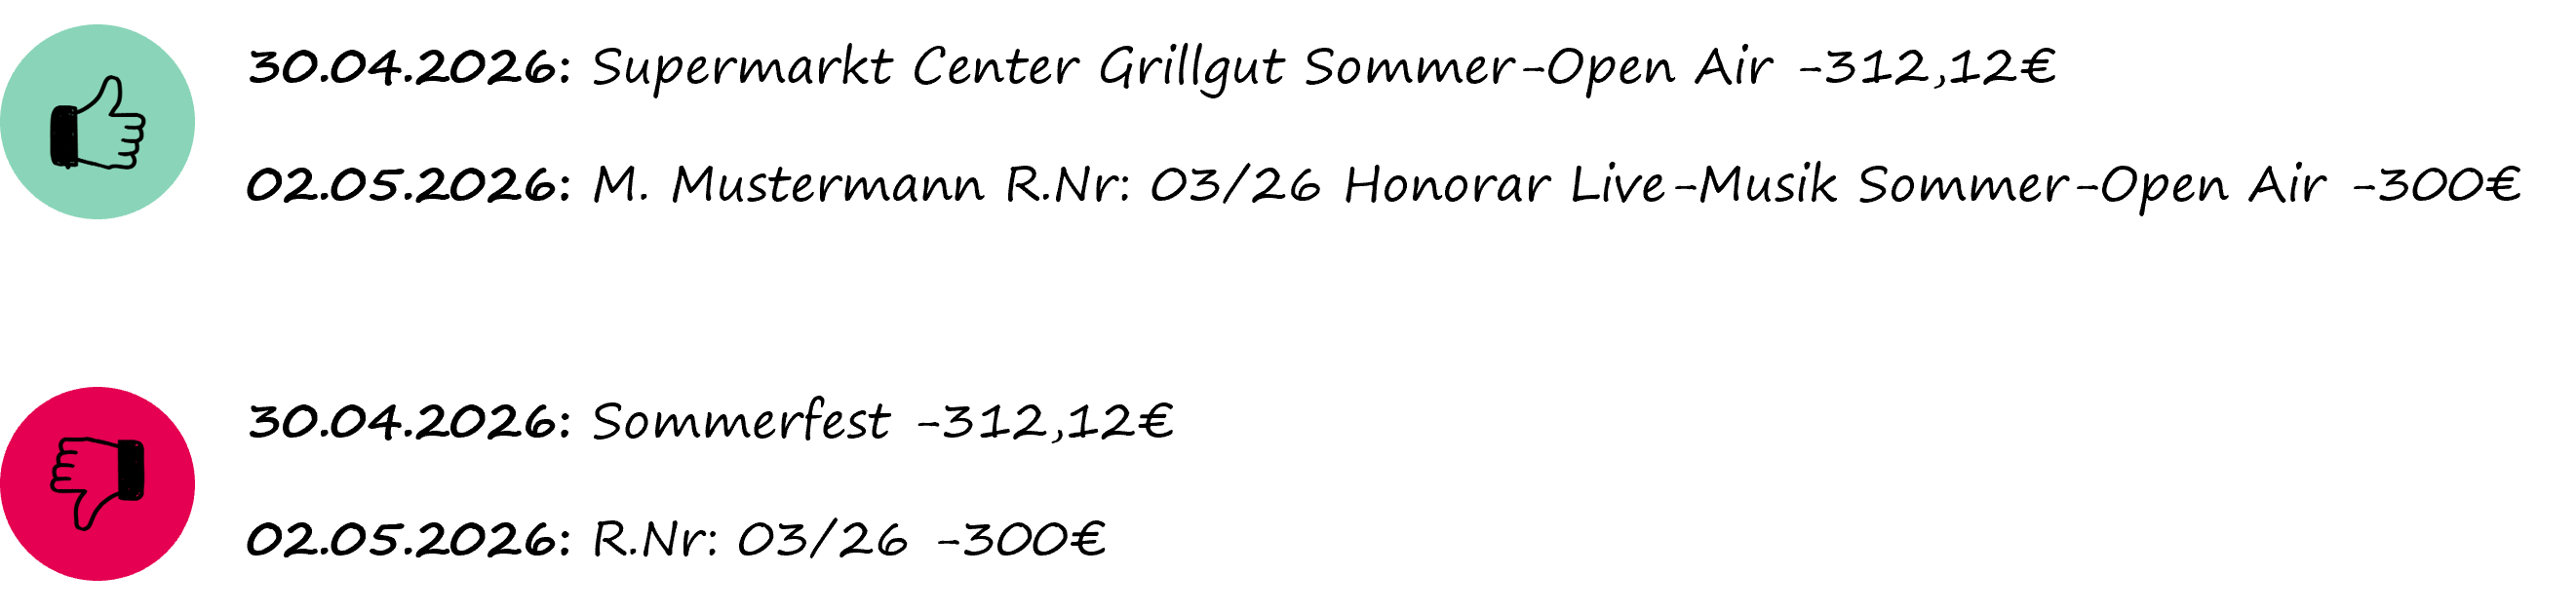
Ist der Buchungstext verständlich, kannst du den Vorgang auch noch Jahre später nachvollziehen. Zu jeder Buchung gehören mindestens die folgenden Inhalte:
Ist der Verein umsatzsteuerpflichtig, werden Netto- und Brutto-Betrag sowie Umsatzsteuersatz dokumentiert. Ansonsten reicht der Brutto-Betrag.

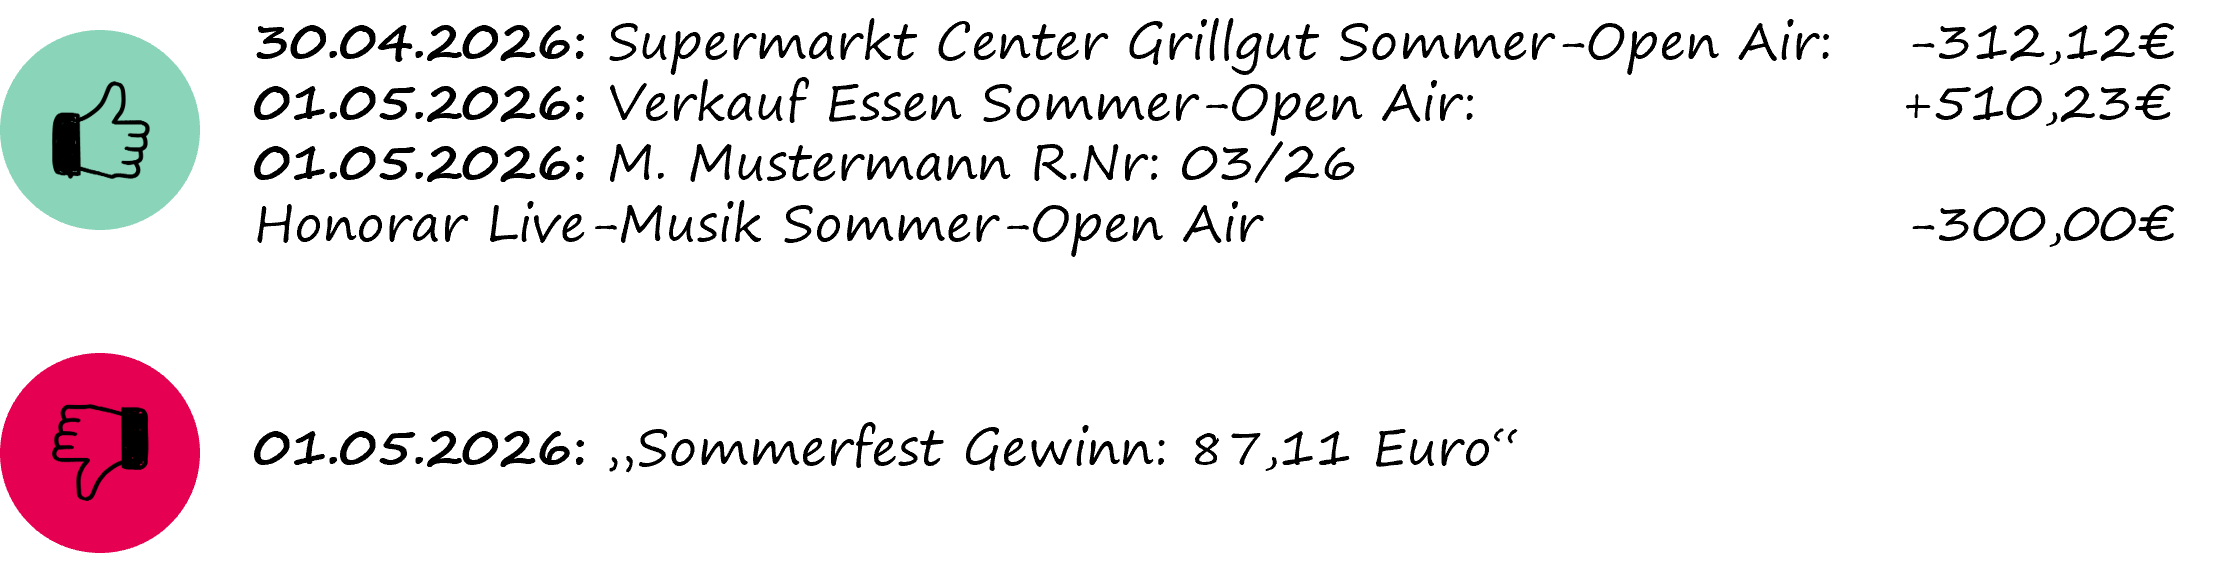
Einnahmen und Ausgaben dürfen dabei nicht miteinander verrechnet werden. Jeder Geldfluss wird einzeln erfasst (sogenanntes Saldierungsverbot).
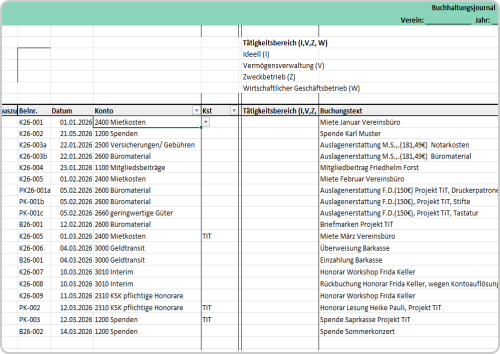
Auf dem Sommerfest wurde für 510,23€ das Grillgut mit Kosten von 123,12€ verkauft, von dem Gewinn wurde die Live-Band (300€) bezahlt. Alle drei Vorgänge müssen einzeln aufgelistet werden:

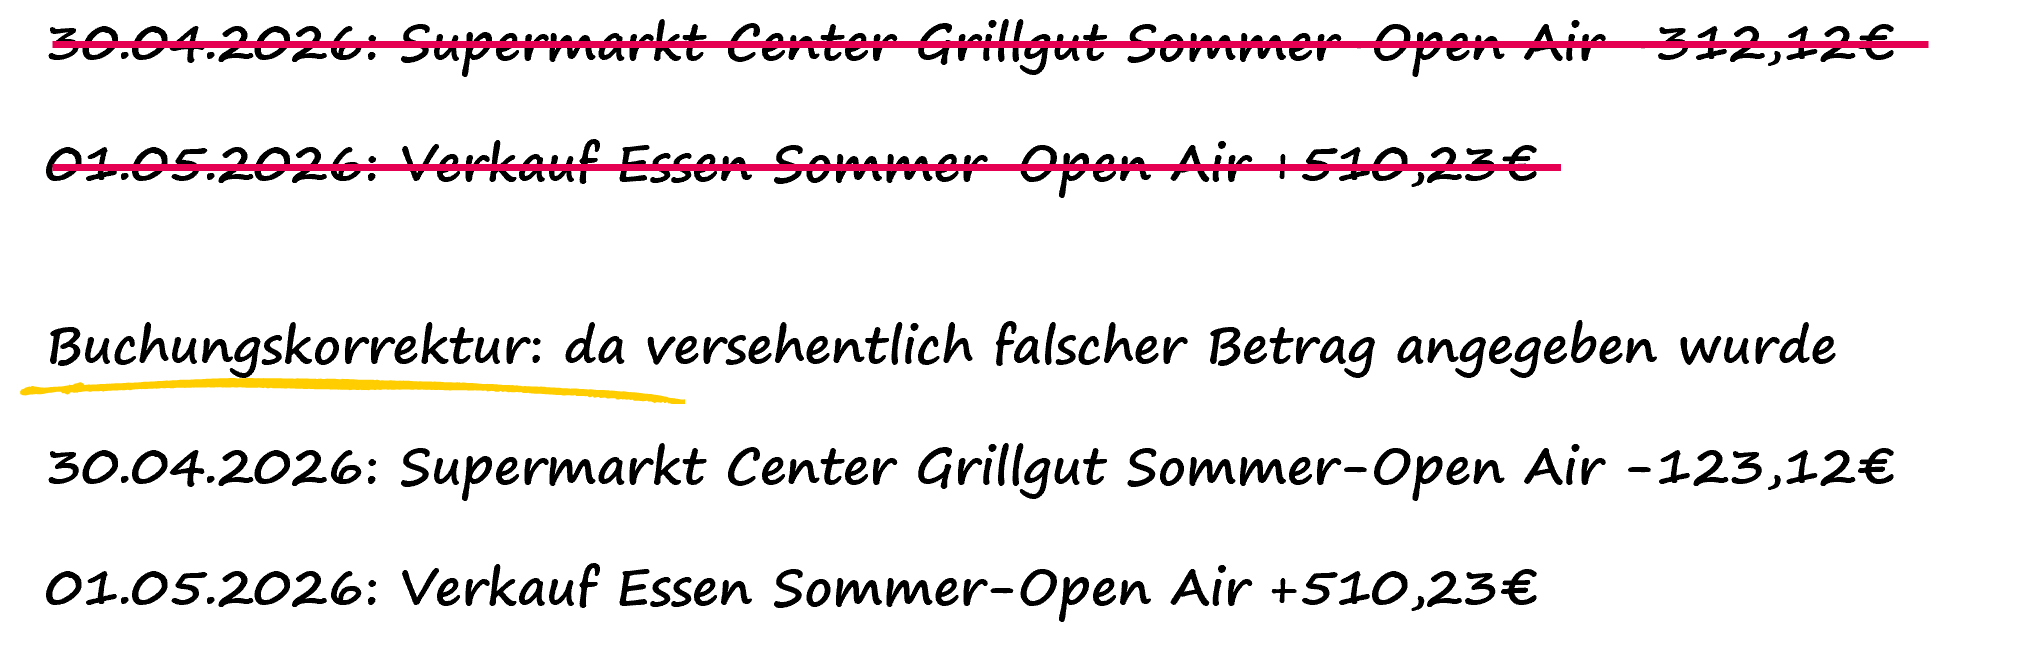
Buchungen müssen systematisch und nachvollziehbar erfolgen. Änderungen dürfen nicht einfach gelöscht oder unkenntlich gemacht werden. Es darf eine Korrektur erfolgen, nur die ursprüngliche Buchung muss weiterhin erkennbar bleiben (sogenanntes Radierverbot). Das bedeutet auch: Fehler dürfen passieren, sie müssen aber korrekt berichtigt werden.
Du hast versehentlich bei der vorletzten Buchung den falschen Betrag angegeben:

Buchhaltungsunterlagen müssen vor Verlust und unbefugten Änderungen geschützt werden. Belege sollten geordnet aufbewahrt und regelmäßig gesichert werden. Außerdem müssen die gesetzlichen Aufbewahrungsfristen eingehalten werden (siehe dazu die kommende Lerneinheit Modul 2 "Belege und Dokumente organisieren").
Schau dir auch die Hinweise zum Thema “Excel oder Buchhaltungssoftware" an.
Früher oder später begegnen dir die Hilfestellungen „Konten”, “Kontenrahmenplan“ und „Kostenstellen“. Als kleiner Verein kannst du, musst du aber nicht mit ihnen arbeiten. Für eine gute Übersicht sind aber vor allem Konten und ein Kontenrahmenplan empfehlenswert.
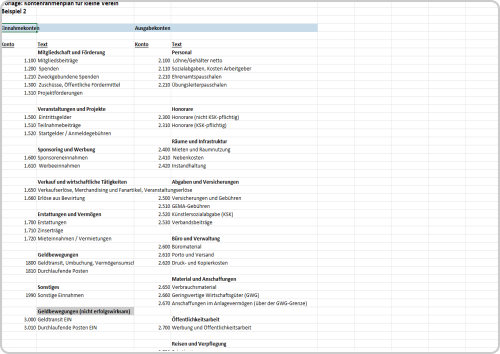
Konten sind Kategorien für Einnahmen und Ausgaben. Typische Kategorien sind:
Die Buchhaltung gibt jeder Kategorie eine bestimmte Nummer (z.B. „1100 Mitgliedsbeiträge“). Die Übersicht aller Konten heißt Kontenrahmenplan. Gerade bei wachsenden Vereinen schafft eine Kontierung Übersicht, ordnet die Einnahmen und Ausgaben den verschiedenen Tätigkeitsbereichen im Verein zu und hilft dir bei der Auswertung. Du kannst dir einen eigenen Kontenrahmenplan erstellen oder eine Vorlage verändern.
Ein Sportverein hat die Sparten Handball, Fußball und Schwimmen und wertet diese getrennt aus nach Trainer:innen, Teilnehmer:innen, Beiträge und Materialausgaben. Mit Kostenstellen (z.B. HB, FB, S) kannst du das kontrollieren.
Ein Kulturverein trennt das Sommer Open-Air (Kst. 1) und einen ganzjährigen Malkurs (Kst. 2). Für beide hat er Fördergelder und kann so begleiten, dass beide Projekte im Finanzrahmen bleiben.
Schau dir auch die Hinweise zum Thema “Excel oder Buchhaltungssoftware" an.
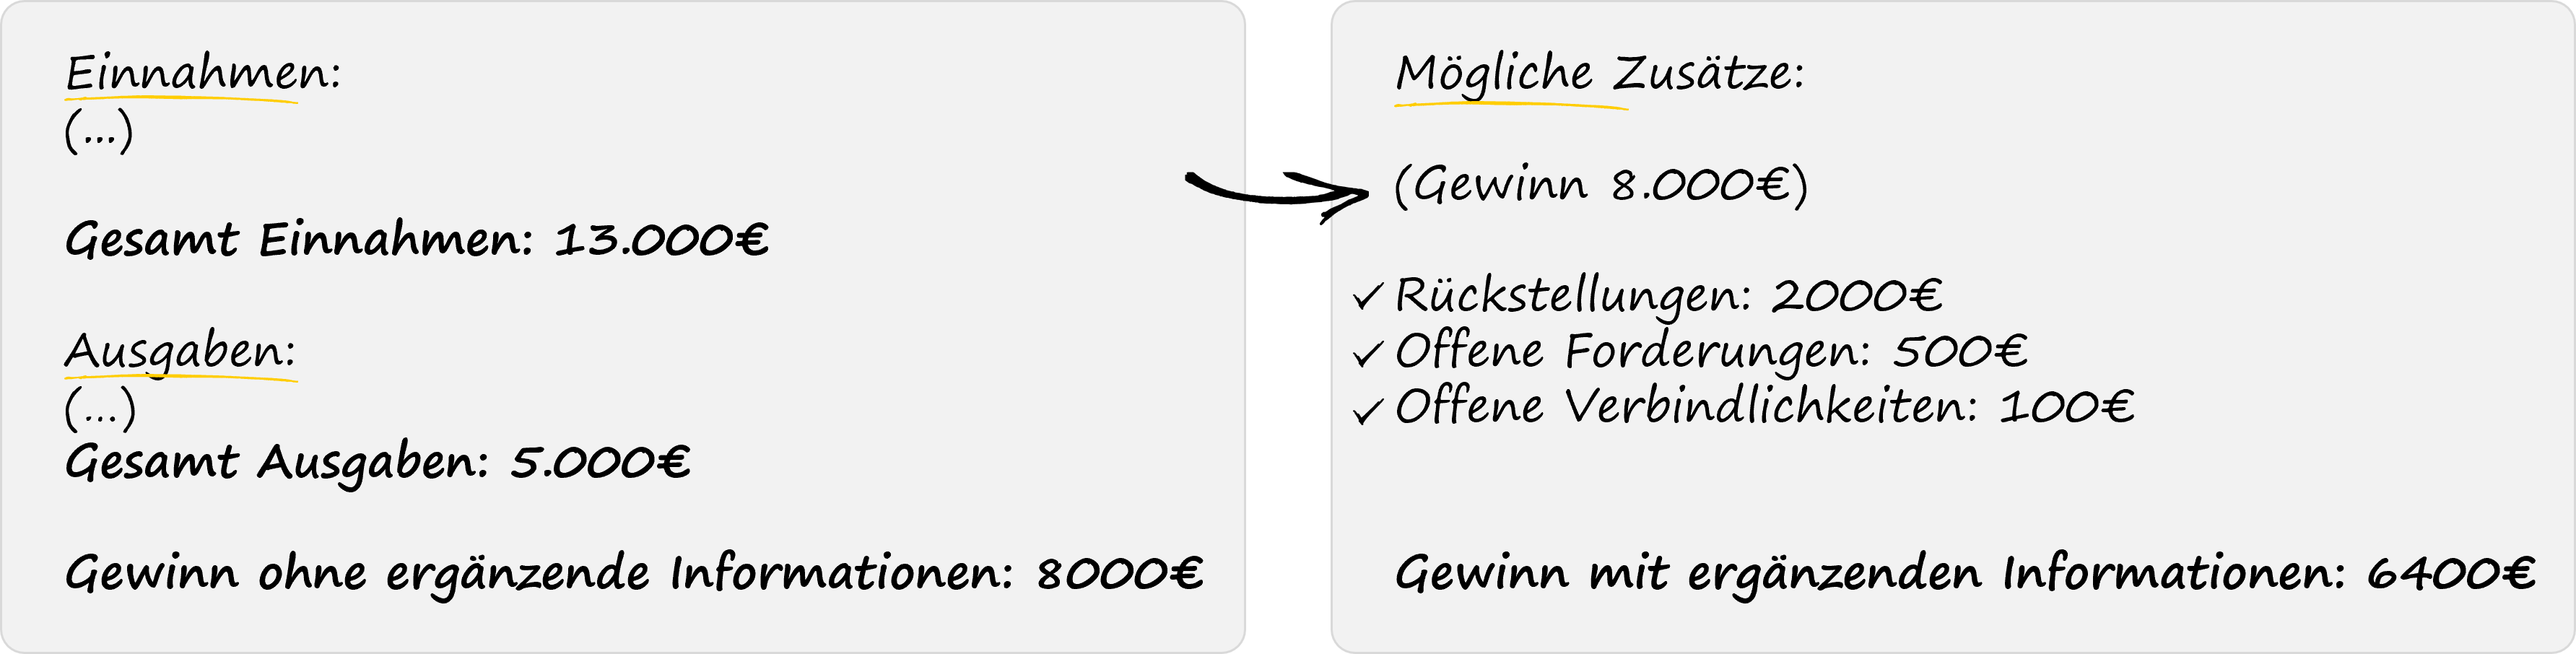
Die laufende Buchhaltung bildet die Grundlage für euren jährlichen Kassenbericht. Bei kleinen Vereinen reicht eine einfache Einnahmen-Ausgaben-Rechnung (EÜR) aus, die zu Jahresende alle Einnahmen und Ausgaben nach Konten getrennt zusammengefasst.
Es kann helfen, dass du die EÜR durch Forderungen, Verbindlichkeiten und Rückstellungen ergänzt, um die finanzielle Lage realistischer darzustellen.

Jetzt weißt du das Wichtigste für die Buchführung. Im Vereinsalltag kann es nochmal zu Verwirrung kommen, denn oft gibt es nicht nur eine Kasse. Ein Verein kann zum Beispiel zwei Bankkonten haben, eine Barkasse im Büro und eine Handkasse für Veranstaltungen. Damit du die Übersicht behältst, kannst du folgend vorgehen:
Alle drei werden in der Buchhaltungsliste in einer eigenen Spalte geführt (siehe Arbeitshilfe: Vorlage Buchhaltungsstabelle ).
Die Handkasse für einen Veranstaltungsabend ist mit einem festen Wechselgeldbetrag bestückt. Am Veranstaltungsabend werden darin die Einnahmen gesammelt.
Eine Buchhaltungssoftware hilft dabei, Buchungen systematisch zu erfassen, Belege zuzuordnen und Auswertungen zu erstellen. Auch bei einer Zusammenarbeit mit einem Steuerbüro kann eine Software sinnvoll sein. Überprüfe hier, ob ihr eine Datenschnitt-Schnittstelle zum Steuerbüro braucht und ob das Programm diese bietet. Bei gemeinnützigen Vereinen kann sie außerdem dabei unterstützen, Einnahmen und Ausgaben den verschiedenen steuerlichen Tätigkeitsbereichen zuzuordnen.
Eine Excel- oder LibreOffice-Tabelle kann bei sehr einfachen Verhältnissen eine mögliche Lösung sein. Allerdings fehlen gewöhnlichen Tabellen wichtige Funktionen für die nachvollziehbare Dokumentation und den Schutz vor unbemerkten nachträglichen Änderungen.
Prüft zunächst, welche Funktionen euer Verein tatsächlich benötigt. Dazu gehören beispielsweise:
Wenn ihr zusätzlich Mitglieder, Beiträge oder Veranstaltungen verwalten möchtet, kann eine integrierte Vereinssoftware sinnvoll sein. Achtet darauf, dass die benötigten Funktionen tatsächlich enthalten sind und zu euren Abläufen passen.
Eine Software verursacht gegebenenfalls Lizenz- oder Abonnementkosten und erfordert eine gewisse Einarbeitung. Dem stehen mögliche Zeitersparnisse, weniger manuelle Übertragungen und eine bessere Nachvollziehbarkeit der Buchhaltung gegenüber.
Unser Tipp: Wählt die Buchhaltungslösung nicht allein nach der Größe eures Vereins aus. Entscheidend sind die tatsächlichen Buchführungsanforderungen, die steuerlichen Besonderheiten und der Aufwand für die laufende Verwaltung. Auch für kleine Vereine lohnt sich deshalb ein Vergleich geeigneter Buchhaltungsprogramme.
Im DSEE Lernportal findest du eine aktuelle Webinar-Aufzeichnung zum Thema Digitale Buchhaltung.
Die sogenannte elektronische Rechnung ist ein standardisiertes maschinenlesbares Rechnungsformat. Zulässig sind Rechnungen im reinen XML-Format oder hybrid (XML nebst PDF).
Zur Klarstellung: Die bloße Übersendung einer Rechnung im PDF-Format via E-Mail ohne diesen speziellen Datensatz ist keine E-Rechnung!
Die E-Rechnung dient der Bekämpfung von Straftaten wie der Hinterziehung von Umsatzsteuern. In der letzten Ausbaustufe werden Rechnungen von Unternehmen nicht nur dem Rechnungsempfänger übermittelt, sondern auch unmittelbar dem Finanzamt. Zudem können die Finanzbehörden durch die standardisierte, maschinenlesbare Form der Rechnungen leichter Steuerprüfungen durchführen.
E-Rechnungen müssen nicht erstellt werden,
Empfangen:
Ja, ab 01.01.2025 muss der Verein in der Lage sein, E-Rechnungen empfangen zu können. Dabei helfen kostenlose E-Rechnungsviewers, mit denen eine E-Rechnung lesbar dargestellt wird. Im Moment scheinen sich zwei Formate der E-Rechnung durchzusetzen. Diese heißen „XRechnung“ (rein strukturiertes Format) und „ZUGFeRD“ (hybrides Format aus XML- und PDF-Datenteil).
Nur die hybriden Rechnungen können normal gespeichert, ausgedruckt und zu den Buchhaltungsunterlagen genommen werden, sofern der Verein noch eine händische Buchhaltung führt, was im Übrigen nicht zu empfehlen ist.
Erhält der Verein eine rein elektronische Rechnung ohne PDF-Format, kann diese Rechnung „sichtbar gemacht werden“. Hierzu kann der Elster Viewer genutzt werden.
Erstellen:
Ein nicht umsatzsteuerpflichtiger Verein darf (noch) herkömmliche („sonstige“) Rechnungen erstellen. Er muss dafür jedoch die Zustimmung des Rechnungsempfängers einholen. Der Ersteller kann, wenn für ihn die Übergangsfristen gelten, anfragen, ob er Rechnungen wie bisher als sonstige Rechnungen senden könnte. Wenn nicht, dann hilft beim rein strukturierten Format (X-Rechnung) der Elster Viewer oder es kommt ein hybrides Format mit einem PDF-Datenteil, der wie gehabt lesbar ist.
Empfangen:
Nein, der Verein muss in der Lage sein, ab 01.01.2025 E-Rechnungen empfangen zu können.
Erstellen:
Für die Umsetzung der E-Rechnung wurden einige Übergangsregelungen festgelegt:
Unser hallo-Team ist für euch da!