General
Hier lernst du, die Bereiche zu unterscheiden, die Einnahmen und Ausgaben richtig zuzuordnen. Danach verstehst du die wichtigsten steuerlichen Zusammenhänge.
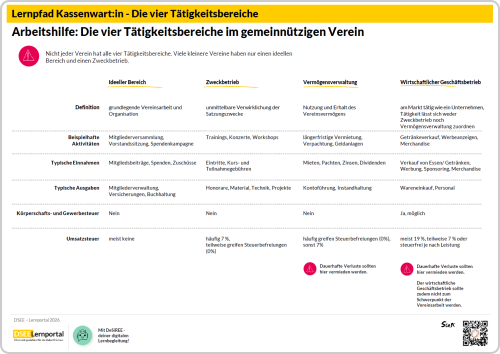
Nicht jeder Verein hat alle der vier Tätigkeitsbereiche, aber die meisten bewegen sich in mehreren gleichzeitig. Die Einteilung in die Bereiche hilft dir, die steuerlichen Pflichten richtig einzuordnen und Einnahmen sowie Ausgaben korrekt zu verbuchen.
Grundsätzlich gilt die Einteilung in die vier Tätigkeitsbereiche für jeden gemeinnützigen Verein. Besonders wichtig wird die Unterscheidung, wenn die Vereinsfinanzen komplexer sind oder steuerpflichtige Einnahmen erzielt werden.
Viele kleinere Vereine erzielen ihre Einnahmen überwiegend durch Mitgliedsbeiträge, Spenden und Zuschüsse. Dann ist die Aufteilung oft nicht nötig.
Kleine Vereine, die eine Einnahmegrenze (Stand 2026: 50.000€ jährlichen Bruttoeinnahmen) unterschreiten, erfahren Erleichterungen. Sie müssen in der Regel ihre Einnahmen und Ausgaben nicht in die vier Bereiche aufschlüsseln ( siehe § 64 Nr 3 Abgabenordnung (AO)). Für die interne Orientierung und die externe Aussagefähigkeit ist es dennoch hilfreich und empfehlenswert.
Nahezu jeder gemeinnützige Verein hat einen ideellen Bereich und einen Zweckbetrieb.
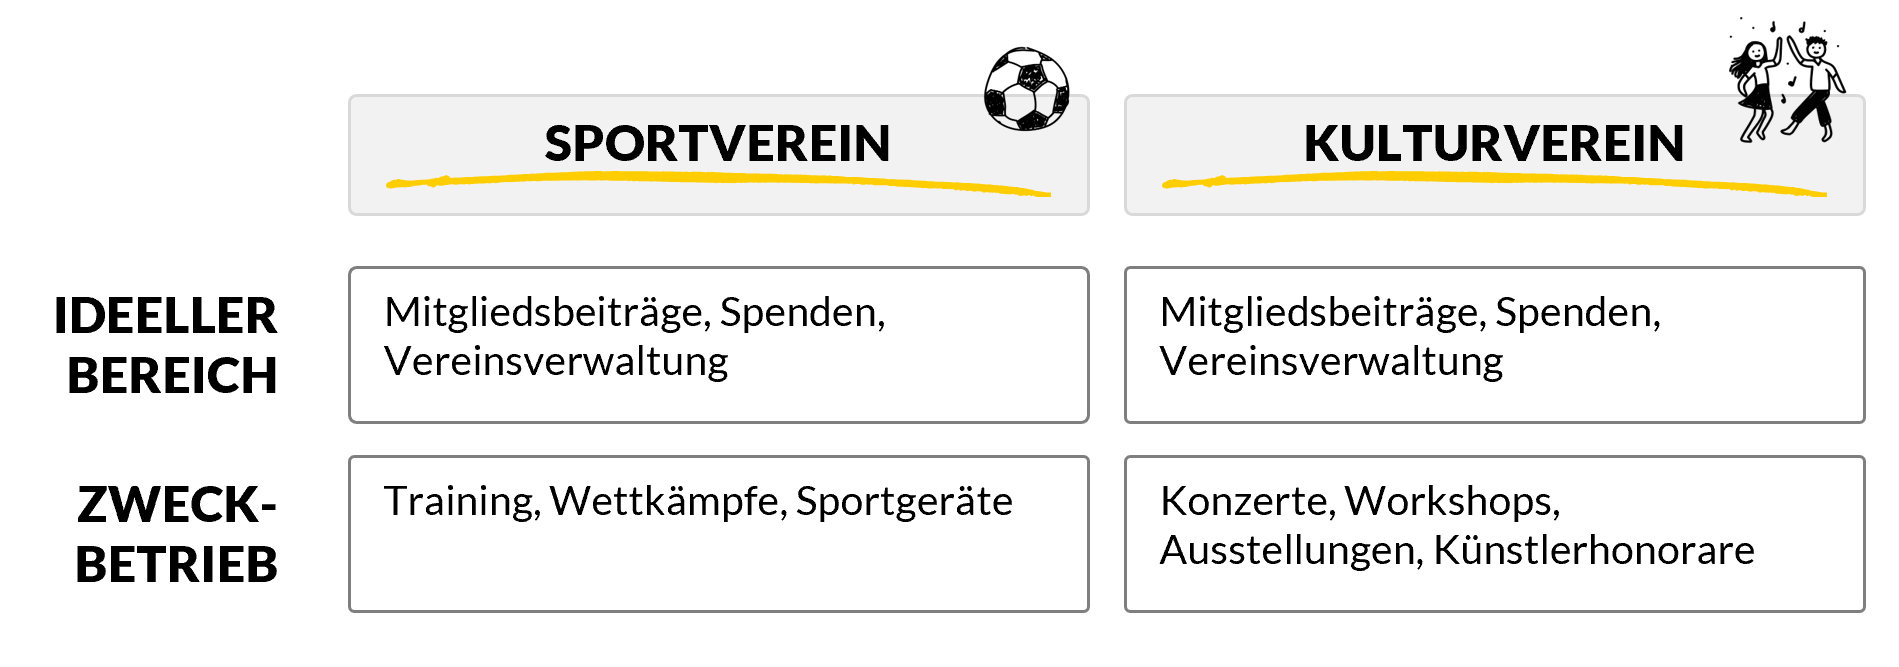
Der ideelle Bereich umfasst die grundlegende Vereinsarbeit und die Organisation des Vereins. Hierzu gehören insbesondere die Mitgliederverwaltung und die allgemeinen Aufgaben des Vereinsbetriebs wie Mitgliederversammlung und Vorstandssitzungen.
Der Zweckbetrieb dient unmittelbar der Verwirklichung des Satzungszwecks. Welche Einnahmen und Ausgaben hierhergehören, hängt von den jeweiligen Satzungszwecken ab.

Ausgaben: Erhält ein Verein zweckgebundene Zuschüsse oder Spenden für ein konkretes Projekt, das dem Satzungszweck dient, gehören die damit verbundenen Ausgaben in den Zweckbetrieb. Das ist insbesondere dann sinnvoll, wenn der Verein zum Vorsteuerabzug berechtigt ist.
Einnahmen: Zuschüsse ebenso wie Spenden sind in der Regel nicht steuerbar (= werden nicht steuerlich erfasst). In der Praxis ordnet der eine Verein sie dem ideellen Bereich zu, der andere dem Zweckbetrieb. Da sie steuerlich nicht beachtet werden, ist die Zuordnung egal, Hauptsache sie ist transparent und konstant.
Viele Vereine erzielen zusätzliche Einnahmen durch einen wirtschaftlichen Geschäftsbetrieb. Dieser liegt vor, wenn ein Verein wie ein Unternehmen am Markt tätig wird und wenn die Tätigkeit weder unmittelbar dem Satzungszweck noch der Vermögensverwaltung dient. Typische Beispiele sind der Verkauf von Speisen und Getränken, Sponsoring oder Werbeeinnahmen.
Ein interkultureller Verein veranstaltet einen Kultur-und Begegnungsabend mit Essensverkauf. Der Eintritt für die Veranstaltung gehört zum Zweckbetrieb, der Anteil für die Verpflegung zum wirtschaftlichen Geschäftsbetrieb.
Bei einem Sportverein ist der Vereinszweck die Förderung des Sports. Seit einigen Jahren gehört ein Karnevalsclub, der regelmäßig Kulturveranstaltungen organisiert, zum Verein.
Steht die Förderung von Kunst und Kultur nicht in der Satzung, gehören die Einnahmen daraus in der Regel zum wirtschaftlichen Geschäftsbetrieb. Wird die Satzung um diesen gemeinnützigen Zweck ergänzt, können die Veranstaltungen künftig dem Zweckbetrieb zugeordnet werden.
Zur Vermögensverwaltung gehört alles, was mit dem Besitz und der Nutzung von Vermögen zusammenhängt, beispielsweise Geldanlagen, Immobilien oder werthaltige Anschaffungen. Typische Einnahmen sind Zinsen, Miet- oder Pachteinnahmen. Typische Ausgaben sind Kontoführungsgebühren sowie Kosten für den Erhalt von Geldanlagen oder vermieteten Gebäuden/Räumen, zum Beispiel Reparaturen oder Instandhaltungen.
Kontoführungsgebühren sind dem Tätigkeitsbereich zuzuordnen, für den das Konto genutzt wird. Bei üblichen Vereinsgeschäften (z. B. Mitgliedsbeiträge, Spenden, Verwaltung) gehören sie zum ideellen Bereich. Bei Konten für wirtschaftliche Aktivitäten zum wirtschaftlichen Geschäftsbetrieb und bei Konten für Mieteinnahmen oder Geldanlagen zur Vermögensverwaltung. Werden mehrere Tätigkeitsbereiche über ein Konto abgewickelt, ist eine sachgerechte Aufteilung der Gebühren möglich.
Körperschaft- und Gewerbesteuer werden erst relevant, wenn die jährlichen Einnahmen aus dem wirtschaftlichen Geschäftsbetrieb eine gesetzliche Freigrenze überschreiten. Wird diese Freigrenze überschritten, bleibt zusätzlich ein Teil des Gewinns durch einen Freibetrag steuerfrei. (Stand 2026 liegt die Freigrenze bei 50.000€ jährlichen Bruttoeinnahmen aus dem wirtschaftlichen Geschäftsbetrieb; der Freibetrag beträgt 5.000€ Gewinn.)
Ein Verein erzielt im wirtschaftlichen Geschäftsbetrieb Einnahmen von 60.000€ und Ausgaben von 54.000€. Der Gewinn beträgt 6.000€.
Da die Einnahmen über der Freigrenze liegen, wird der Gewinn steuerlich relevant. Von den 6.000€ Gewinn bleiben zunächst 5.000€ durch den Freibetrag steuerfrei. Körperschaft- und Gewerbesteuer fallen auf die verbleibenden 1.000€ an.
Prüfe zuerst, ob euer Verein umsatzsteuerpflichtig ist, bevor du dich mit Steuersätzen beschäftigst. Falls du dir unsicher bist, gehe erst zum Zusatzthema „Ist unser Verein umsatzsteuerpflichtig“.
Wenn euer Verein umsatzsteuerpflichtig ist, wird jeder Bereich unterschiedlich behandelt:
Für bestimmte Leistungen sieht das Umsatzsteuergesetz zudem Steuerbefreiungen vor ( § 4 UStG). Dazu gehören beispielsweise einzelne Bildungs-, Kultur- oder Sportangebote sowie bestimmte Angebote für Kinder und Jugendliche.
Details findest du in der Arbeitshilfe: ”Muss unser Verein Umsatzsteuer zahlen?”. Deshalb können sogar innerhalb eines Tätigkeitsbereichs unterschiedliche Umsatzsteuersätze gelten.
Bei einem Kulturverein können im Zweckbetrieb beispielsweise folgende Einnahmen vorkommen:
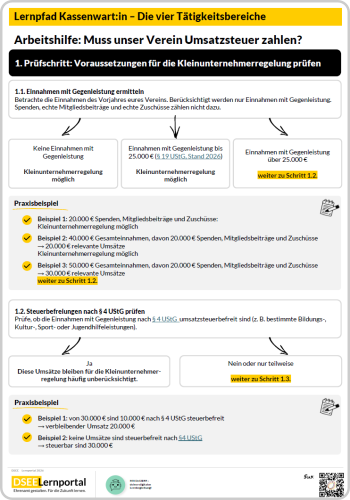
Ob euer Verein Umsatzsteuer zahlen muss, hängt nicht von den gesamten Einnahmen ab, sondern von den steuerbaren Umsätzen. Wer nur geringe steuerbare Umsätze erzielt, muss keine Umsatzsteuer erheben und abführen. Für viele Vereine kann die Kleinunternehmerregelung gelten ( § 19 UStG).
Die gesetzlichen Umsatzgrenzen ändern sich regelmäßig. Stand 2026:
Entscheidend ist deshalb die Frage: Welche Einnahmen sind überhaupt steuerbar? Nutze zum Bestimmen die Arbeitshilfe “Muss unser Verein Umsatzsteuer zahlen?”
Viele kleine Vereine kommen ohne Steuerbüro aus. Mit einer gut geführten Buchhaltung und einem grundlegenden Verständnis der vier Tätigkeitsbereiche lassen sich Buchhaltung und Jahresabschluss oft selbst erledigen.
Sobald Umsatzsteuer infrage kommt, kann die Zusammenarbeit mit einem Steuerbüro sinnvoll werden.
Unser hallo-Team ist für euch da!